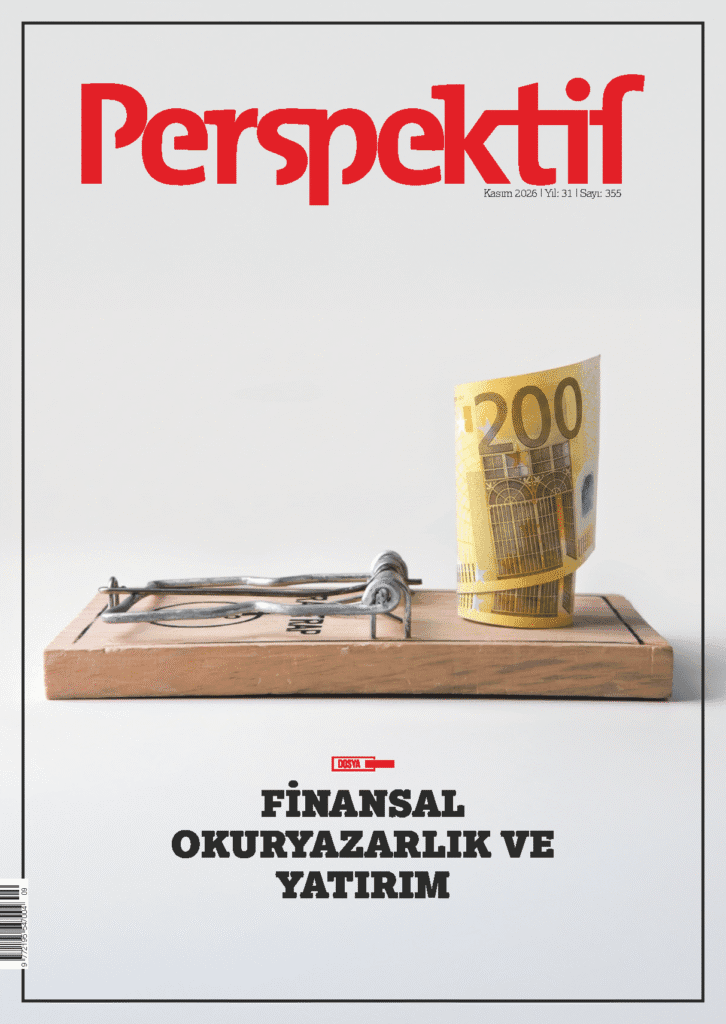
Finans genellikle paraya indirgenir. Oysa finans; gelirler, giderler veya hesap bakiyelerinden çok daha fazlasını kapsar. Finansal kararlar, hayatın her alanında hissedilir. İnsanların servet biriktirme, krizlerle başa çıkma, ailelerini güvence altına alma ve uzun vadeli hedeflerine ulaşma biçimlerini etkiler.
Bir kişinin mali geleceğinin nasıl şekilleneceği, birçok faktöre büyük ölçüde bağlıdır. Bunların arasında yatırım davranışları da yer alır. Kişi tasarruf mu yapıyor? Yatırım mı yapıyor, yoksa sermayesini hesabında biriktiriyor mu? Tüm bunlar ve daha pek çok faktör, insanların geleceği üzerinde önemli bir etkiye sahiptir.
Risk, getiri ve servet biriktirme arasındaki temel ilişkileri anlamayanlar ya gereksiz riskler alma ya da korku nedeniyle değerli fırsatları kaçırma tehlikesiyle karşı karşıya kalırlar.
İslami Finans Etiği Sadece Faizi Önlemez
İslami finans kavramı genellikle faiz yasağıyla sınırlandırılsa da aslında adil ve sorumlu finansal işlemleri teşvik eden ilkelere dayanır. Bunlar arasında riba (faiz), garar (aşırı belirsizlik) ve maysirden (spekülasyon veya kumar) kaçınmak yer alır. Bunun yerine, reel ekonomiye yatırım yapılması ve risklerin ve getirilerin ilgili taraflar arasında adil bir şekilde dağıtılması hedeflenir.
Müslümanların finansal sözleşmelere ilişkin anlayışı, genellikle ticaret, ortaklıklar veya varlıklar üzerine dayanır; tamamen spekülatif finansal işlemler üzerine değil. İslami finans uzmanı Muhammad Ayub, bunun yanı sıra İslam’ın ekonomik faaliyeti açıkça teşvik ettiğini vurgular. Yatırımlara ve kârlara ilke olarak şüpheyle yaklaşılmaz. Asıl önemli olan, kârların reel ekonomi faaliyetlerinden kaynaklanması ve gerçek bir ekonomik riskle bağlantılı olmasıdır. Buna karşılık, yalnızca spekülasyon ve ekonomik bir karşılık olmaksızın elde edilen risksiz getiriler ise eleştirel bir bakış açısıyla değerlendirilmektedir.
Bu bakımdan İslami finans etiği, birçok modern finans piyasasından farklı bir odak noktasına sahiptir. Asıl mesele sadece getirinin ne kadar yüksek olduğu değil, çok daha önemlisi bu getirinin nasıl elde edildiğidir.
Risk, Piyasanın Bir Hatası Değil, Onun Temel İlkesidir
Her yatırım risk içerir. Serbest piyasa ekonomisi, riskli yatırımlar yoluyla yatırılan sermayeyi artırmaya imkân tanır. Ancak, örneğin hisse senedi fiyatlarının düşmesi, geleneksel ve köklü piyasaların çökmesi veya şirketlerin iflas etmesi gibi durumların yaşanması riski her zaman mevcuttur. Bu durumda potansiyel risk gerçeğe dönüşür.
Buna göre risk, bir yatırımın fiili gidişatının beklenen gidişata uymaması ve zarara yol açma olasılığı olarak anlaşılır. Aynı zamanda, finans biliminde uzun zamandır, daha yüksek getiri beklentilerinin genellikle daha yüksek risklerle birlikte geldiği ilkesi geçerlidir. Dolayısıyla yatırım dünyasında zorluk; riskleri tamamen ortadan kaldırmaktan ziyade riskleri anlamak, sınıflandırmak ve bilinçli bir şekilde yönetmektir.
İslam finans etiği de ekonomik riskleri ilke olarak reddetmez. Müslüman toplumlar yüzyıllar boyunca ticaret, girişimcilik ve sermaye yatırımlarıyla şekillenmiştir. Ekonomik faaliyet, kaçınılmaz olarak insanların risk almasını gerektirir.
İslam finans etiği, riskin niteliğine odaklanır. Modern finans piyasaları, yatırımları öncelikle risk ve getiri oranına göre değerlendirirken, İslami finans etiği ek kriterleri de göz önünde bulundurur. Belirleyici olan, getirilerin gerçek ekonomik katma değerden kaynaklanıp kaynaklanmadığı, risklerin şeffaf ve anlaşılır olup olmadığı ve tüm taraflarca adil bir şekilde paylaşılıp paylaşılmadığıdır. Ayrıca, kârların gerçek katma değere mi yoksa spekülatif işlemlere mi dayandığı da sorgulanır. Böylelikle yatırımlara ilişkin bakış açısı, sırf finansal göstergelerin ötesine genişler ve hem dinî hem de etik bakış açılarını dikkate alır.
Gerçek bir işletmeye sermaye yatıran bir girişimci, bilinçli olarak risk alır ve aynı zamanda ekonomik katma değer yaratır. Buna karşılık, kârı yalnızca kısa vadeli fiyat hareketlerine dayanan spekülatif ticaret ise farklı değerlendirilir ve tavsiye edilebilir yatırım olarak görülmez.
İslami finans modelleri de bu anlamda ekonomik riskleri ortadan kaldırmayı amaçlamaz. Bunun yerine, risk paylaşımı ilkesini merkeze alır. Bu da bir yatırımcının sadece potansiyel kârdan değil, aynı zamanda potansiyel zarardan da pay alması gerektiği anlamına gelir.
Kâr ortaklığı veya ortaklık gibi sözleşme modelleri de bu düşünceye dayanır. Kâr ve zararlar, ilgili taraflar arasında kararlaştırılan kurallara göre paylaşılır.
Dindarlık Mali Kararları Etkiliyor
“Dindarlık ve Kurumsal Finansal Kararlar” (“Religiosity and Corporate Financial Decisions”) başlıklı inceleme, dindarlık ile finansal davranış arasındaki ilişkiyi ele alan çok sayıda uluslararası araştırmayı analiz etmiştir. Sonuç dikkat çekicidir: Birçok çalışmada, daha yüksek dindarlık düzeyi, daha düşük risk alma eğilimi, daha muhafazakâr finansman kararları ve ekonomik kararlar konusunda daha fazla ihtiyatla ilişkilendirilmektedir.
Çalışma, dindarlığın finansal kararlar üzerinde sistematik bir etki yarattığını ve bu nedenle ekonomik davranışların analizinde dikkate alınması gereken önemli bir faktör olduğunu özetlemektedir.
Araştırma ve analizler, Müslümanların finansal kararlarında daha az risk aldığını da çok net bir şekilde ortaya koyuyor. Özellikle Almanya’da 2003-2004 yıllarında gerçekleştirilen “Dini Faaliyetler, Risk Alma Tercihleri ve Finansal Davranışlar” başlıklı araştırma oldukça aydınlatıcıdır. Araştırmacılar, Alman mikro verilerini kullanarak dindarlık, risk algısı ve yatırım davranışları arasındaki ilişkiyi incelemiş, dindar kişilerin genel olarak dindar olmayan kişilere kıyasla riskten kaçınan bir tutum sergilediklerini tespit etmişlerdir.
Araştırma, Müslümanlar söz konusu olduğunda, finansal risklere karşı özellikle belirgin bir çekingenlik gözlemlemektedir. Ancak bu durum, Müslümanların yatırım yapmaktan tamamen kaçındığı anlamına gelmez. Aksine, yatırım kararları etik ve dinî kriterlere daha fazla dayalıdır ve bu nedenle genellikle farklı yatırım yaklaşımlarını benimsemektedirler.
Araştırma ayrıca, Müslüman katılımcıların daha riskli menkul kıymet yatırımlarına daha nadiren başvurduğunu, buna karşılık reel ekonomiye yönelik ve gayrimenkul ile ilgili yatırım biçimlerini daha sık tercih ettiklerini ortaya koymaktadır.
Dinî Değerler, Yatırımlarda Risk Değerlendirmesini Etkiliyor
Dindar kişilerin mali kararlarını da analiz eden Malezya’da yapılan “Cinsiyet, Etnik Köken, Din ve Yatırım Kararları” (“Gender, Ethnicity, and Religion and Investment Decisions”) isimli araştırma da benzer bir sonuca varmıştır. Yazarlar, din, kültür ve etnik kökenin risk algısı, güven, aşırı özgüven ve yatırım davranışları üzerinde ölçülebilir bir etkiye sahip olduğunu belirtmektedir. Burada, dinî aidiyetin finansal kararlar üzerinde açık, kanıtlanabilir ve etkili bir etkiye sahip olduğu ortaya çıkmaktadır.
Çalışmaya göre, fırsatların ve risklerin değerlendirilmesi yalnızca çeşitli ekonomik faktörlere bağlı değil, daha çok bir kişinin benimsediği dinî değerlerin gücüne bağlıdır.
Muhtemelen yanlış anlaşılmanın özü burada yatmaktadır. Yüksek spekülatif işlemlerden, kaldıraçlı ürünlerden veya kısa vadeli fiyat spekülasyonlarından kaçınan kişiler, dışarıdan bakıldığında “muhafazakâr” görünürler. Oysa birçok Müslüman yatırım yapmanın kendisine şüpheyle yaklaşmaz; daha çok, kısa vadeli finansal spekülasyonun ağırlıklı olduğu yatırım biçimlerine karşı temkinli davranır.
Başlangıçtaki soruya geri dönelim. İnançlı Müslümanlar gerçekten daha az risk mi alıyorlar? Mevcut literatür, genel olarak daha dindar kişilerin ve özellikle de inancını hayata taşıyan Müslümanların, daha az dindar kişilere kıyasla yatırım yaparken gerçekten daha temkinli davrandıklarını ve daha az finansal risk aldıklarını gösteriyor. Fakat bu durum Müslümanların bu nedenle daha az yatırım yaptıklarını ortaya koymuyor. Risk alma eğiliminin azalması, “kazanç kaybı” korkusundan değil; risklerin etik bir şekilde değerlendirilmesine dayanmaktadır. Müslüman yatırımcılar tamamen spekülatif ve hesaplanması zor risklerden genellikle kaçınırken, reel ekonomide değer yaratma, şeffaflık ve kâr ile zararın adil dağılımı ile bağlantılı riskleri kabul etmektedir.
Bu nedenle asıl soru, Müslümanların neden daha az risk aldıkları değildir, aksine bir Müslümanın hangi riskleri üstlenilebilir bulduğudur. İslami finans etiği de bu soruyla başlar.